E' un problema organizzativo?
Dimissioni senza preavviso: l’azienda può trattenere l’indennità?
Una nuova circolare inps prevede che il certificato possa coprire anche il giorno precedente
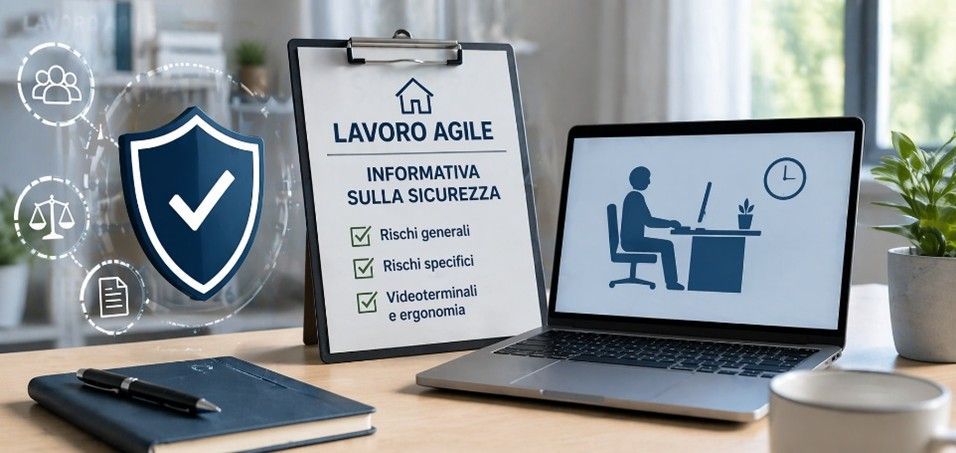
Con la Legge n. 34/2026 (art. 11), in vigore dal 7 aprile 2026, cambia concretamente la gestione della sicurezza nel lavoro agile: l’obbligo di consegnare l’informativa annuale sui rischi diventa oggi espressamente sanzionato. L’obbligo era già previsto dall’art. 22 della Legge n. 81/2017, ma non rientrava nel D.Lgs.81/2008 e, di conseguenza, non era soggetto a sanzioni dirette. La novità è proprio questa: l’informativa entra nel Testo Unico Sicurezza (art. 3, comma 7-bis) e la sua mancata consegna comporta ora sanzioni (art. 55 D.Lgs. 81/2008): arresto da 2 a 4 mesi oppure ammenda fino a oltre 7.400 euro Non si tratta di un nuovo adempimento, ma di un obbligo già esistente che oggi diventa effettivamente sanzionabile. È quindi fondamentale verificare che l’informativa: sia correttamente predisposta venga consegnata e tracciata sia aggiornata almeno annualmente includa i principali rischi Alla luce di queste novità, consigliamo quindi di rivolgervi al vostro consulente per la sicurezza al fine di verificare la vostra situazione e l’adeguatezza della documentazione in essere, così da prevenire possibili contestazioni.
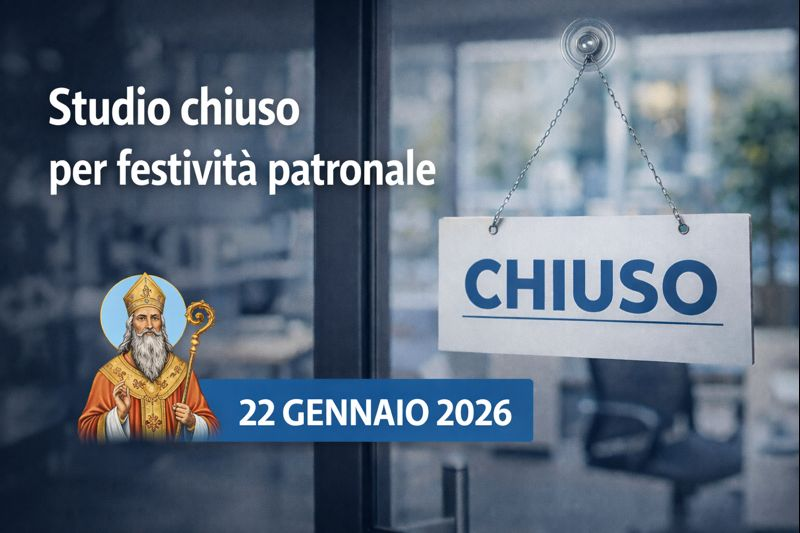
In occasione della Festività Patronale di San Gaudenzio lo Studio resterà chiuso Giovedì 22 gennaio 2026 tutto il giorno. Per approfondire il miracolo attribuito al nostro Santo Patrono: https://www.piemonteitalia.eu/it/curiosita/la-leggenda-su-san-gaudenzio Vi auguriamo buona lettura
Ai sensi dell’art.36, comma 3, del D.Lgs. 81/2015, scade il 31 gennaio 2026 il termine per la presentazione della comunicazione annuale riepilogativa in materia di somministrazione. Ogni azienda, che nell’anno 2025 ha utilizzato personale somministrato (ex interinale), deve inviare una comunicazione dei dati relativi a tale personale alle RSU, ovvero alle rappresentanze aziendali e, in mancanza, alle associazioni territoriali di categoria aderenti alle confederazioni dei lavoratori comparativamente più rappresentative sul piano nazionale. Qualora non venga effettuata la comunicazione, l’azienda rischia una sanzione pecuniaria da € 250 a € 1.250.
A decorrere dal 1° gennaio 2026, ai lavoratori privati e pubblici affetti da malattie oncologiche in fase attiva o in follow-up precoce o da malattie invalidanti o croniche, anche rare, comportanti un grado di invalidità pari o superiore al 74 per cento, è offerta la possibilità di usufruire di 10 ore annue di permesso per visite, esami strumentali, analisi chimico-cliniche e microbiologiche, nonché per cure mediche frequenti. Sono inoltre beneficiari della facilitazione anche i dipendenti, privati e pubblici, che hanno uno o più figli minori affetti dalle medesime patologie sopra richiamate. Le ore per i figli spettano a prescindere da quelle di cui potrebbe aver usufruito il genitore per sé stesso. Se i genitori sono entrambi dipendenti, ognuno di loro ha diritto a 10 ore per ogni figlio minore. I permessi in questione si aggiungono a tutte le altre misure esistenti e non ne possono fruire i lavoratori iscritti alla gestione separata e i lavoratori autonomi dello spettacolo. La situazione medica che fa nascere il diritto per i lavoratori alle ore di congedo, deve essere attestata da un medico di medicina generale o specialista operante in una struttura sanitaria pubblica o privata accreditata, attraverso il rilascio di specifiche prescrizioni di visite, esami strumentali, analisi chimico-cliniche e microbiologiche o cure mediche, collegate alla patologia per cui è riconosciuto il beneficio. I permessi sono remunerati con un’indennità a carico dell’Inps, calcolata con le medesime regole previste per l’indennità economica di malattia. La quota oraria erogabile corrisponde al 66,66%. Come per la malattia il datore di lavoro, oltre che concedere i permessi, anticipa il controvalore economico e lo recupera tramite conguaglio con i contributi dovuti. In capo al lavoratore vi è l’onere di fare richiesta all’azienda dei congedi e di dimostrare di possedere i requisiti richiesti dalla norma. I datori di lavoro dovranno tenere presente che è prevista la fruizione di ore intere e non di frazione di ora.
Vi comunichiamo che lo Studio dal 15 Dicembre 2025 al 09 Gennaio 2026 osserverà il seguente orario di apertura: dal Lunedì al Venerdì dalle ore 8.30 alle ore 12.30 .


